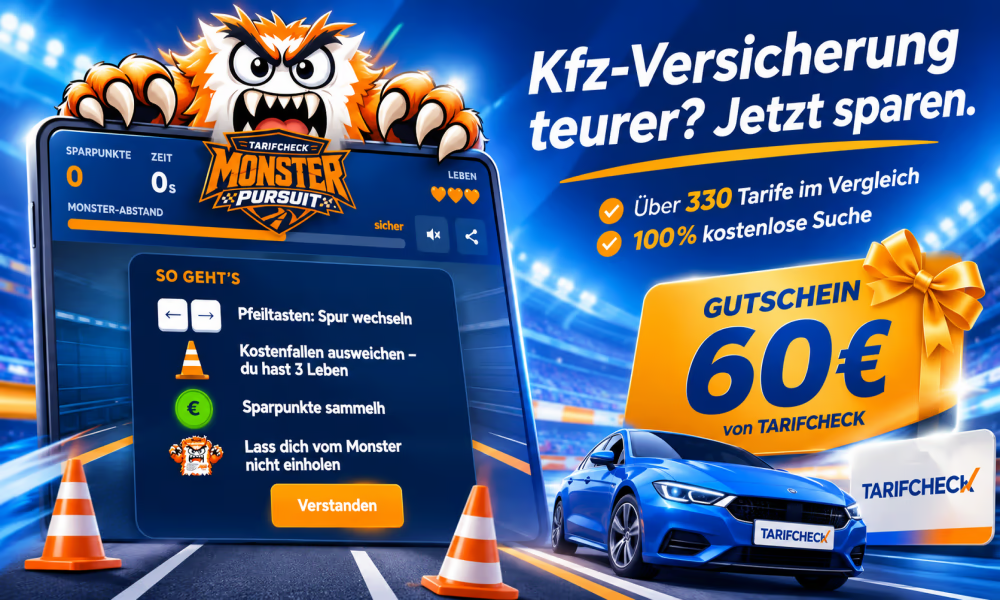
Erst spielen, dann sparen? Mit Minispiel zum Kfz-Versicherungsvergleich
Einen Versicherungsrechner öffnet kaum jemand freiwillig. Manche Vergleichsportale bieten deshalb kleine, kostenlose Spiele im Browser an. Ein Beispiel: Man fährt mit dem Auto vor einem „Beitragsmonster“ davon, wechselt mit den Pfeiltasten die Spur, weicht „Kostenfallen“ aus und sammelt Punkte. Am Ende gibt es eine Punktzahl und einen Rang.
Wichtig: Die Punkte sind nur ein Spiel. Sie sagen nichts darüber, ob und wie viel du bei deiner Versicherung sparen kannst.
Was ein solches Spiel leisten kann – und was nicht
Ein Minispiel macht neugierig auf ein trockenes Thema. Nach der Runde kann es zum Vergleich führen, ohne Druck und ohne Verpflichtung. Das Spiel selbst sagt dir aber nicht, ob dein Tarif zu teuer ist. Das zeigt erst ein Vergleich mit deinen echten Daten.
Für Website-Betreiber, die so ein Spiel einbinden wollen:
- Als Werbung kennzeichnen. Das ist gesetzlich vorgeschrieben.
- Keine Sparversprechen machen. Nur so bleibt man glaubwürdig.
- Datenschutz klären. Wenn das Spiel Daten an Dritte sendet, müssen Besucher vorher zustimmen.
- An das Handy denken. Ein Spiel, das nur mit der Tastatur funktioniert, erreicht viele Besucher nicht.
Der eigentliche Mehrwert: der Vergleich
Beim Vergleich gibst du Fahrzeug, Fahrer, Kilometer pro Jahr und gewünschten Schutz an: nur Haftpflicht, Teilkasko oder Vollkasko. Der Preis hängt vor allem von diesen Dingen ab:
- Schadenfreiheitsklasse: Wie viele Jahre du schon ohne Unfall fährst, den du selbst verursacht hast.
- Typ- und Regionalklasse: Wie oft Autos dieses Modells und in deiner Gegend Schäden haben.
- Fahrerkreis, Kilometer und Stellplatz: Wer das Auto fährt, wie viel und wo es nachts steht.
Achte nicht nur auf den Preis. Prüfe auch die Selbstbeteiligung und die Leistungen. Wichtig sind zum Beispiel Schutz bei grober Fahrlässigkeit, eine lange Neuwertentschädigung und Schäden durch Marderbiss. Bedenke außerdem: Ein Portal zeigt nur die Versicherer, mit denen es zusammenarbeitet. Ein zweiter Vergleich oder ein Blick direkt beim Versicherer kann sich lohnen.
Den Stichtag nicht verpassen
Die meisten Kfz-Verträge laufen bis zum 31. Dezember und haben eine Kündigungsfrist von einem Monat. Wer wechseln will, muss also bis zum 30. November kündigen. Entscheidend ist, dass die Kündigung bis dahin beim Versicherer ankommt. Außerdem kannst du außerhalb dieser Frist kündigen:
- wenn dein Beitrag steigt, ohne dass sich der Schutz verbessert (innerhalb eines Monats nach der Mitteilung),
- nach einem Schaden, den die Versicherung bezahlt oder abgelehnt hat,
- wenn du ein anderes Auto kaufst.
Fazit
Ein Minispiel ist ein netter Einstieg, mehr nicht. Es lockt Besucher an, ersetzt aber keine Beratung. Den eigentlichen Nutzen hat der Vergleich danach: Er zeigt dir, ob dein Tarif noch zu deinem Bedarf und deinem Geldbeutel passt. Wer jetzt vergleicht, schafft es noch bis zum Stichtag.

(*) Hinweis: Hinter einigen Links stehen Affiliate-Programme. Für Sie bleibt der Preis exakt derselbe, wir erhalten jedoch eine kleine Provision, die wir direkt in unsere kommenden Recherchen investieren. Vielen Dank, dass Sie unsere Arbeit auf diese Weise unterstützen!
Views: 0
NEWSLETTER
Keine Lust auf vollgemüllte Postfächer und belanglosen Mail-Spam? Verständlich. Genau deshalb liefert dir dieser Newsletter einmal pro Woche nur das, was dich wirklich weiterbringt – kompakt, verständlich und direkt anwendbar.